Les conditions climatiques changent, et la sécheresse s'est installée depuis plusieurs années déjà. Nos sols et sous-sols sont mis à rude épreuve : des masses de terre se déplacent, gonflent ou se rétractent. Les conséquences sur nos immeubles peuvent être catastrophiques.
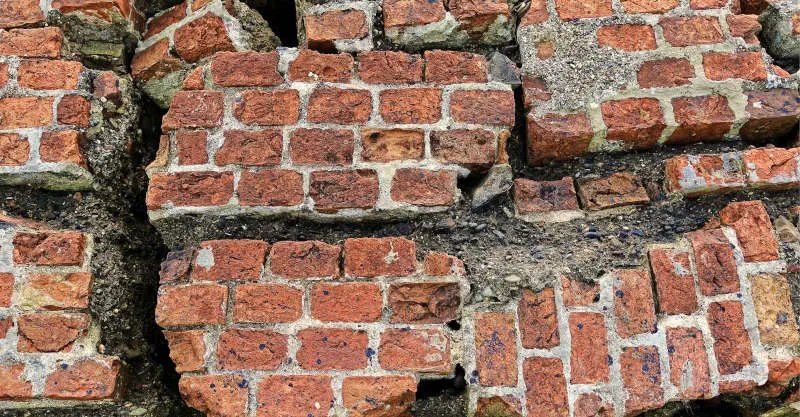
Les étés secs successifs font se rétracter les sols argileux, particulièrement présents en Brabant wallon, en Hesbaye et dans plusieurs régions du pays. Les fondations peu profondes suivent ce mouvement, et le bâtiment se fissure.
Défendre les sinistrés de la sécheresse en Belgique
Les sinistres liés à la dessiccation des sols sont très particuliers. À la différence d'un incendie, où une flamme suffit à obtenir l'intervention de l'assureur, la dessiccation du sol est plus compliquée à attester.
Notre démarche suit cinq étapes :
- S'assurer de la cause : la sécheresse n'explique pas tous les dommages de type fissures dans les bâtiments.
- Le voisinage : une catastrophe naturelle touche rarement un seul immeuble. Que nous apprennent les voisins ?
- Les dommages : nous déterminons l'étendue des dommages et en évaluons l'importance.
- Analyser le contexte : l'environnement joue un rôle clé dans la survenance des sinistres liés à la sécheresse.
- Obtenir la couverture : nous réclamons la couverture à l'assureur et motivons techniquement la demande.
Reconnaître un désordre lié à la sécheresse
Fissures en escalier suivant les joints de maçonnerie, ouvertures aux angles de portes et de fenêtres, décollement des annexes et des terrasses, portes qui coincent, carrelages qui claquent. Ces désordres évoluent avec les saisons : ils s'ouvrent en période sèche et se referment partiellement ensuite.
Cette respiration du bâtiment est un élément de preuve, à condition de la mesurer. C'est pourquoi nous mettons en place un suivi documenté plutôt qu'un simple constat ponctuel.
Le débat technique décisif
Trois causes sont généralement avancées face à un bâtiment fissuré : le retrait-gonflement des argiles, un défaut de conception ou d'exécution, et l'influence de la végétation proche. Elles ne s'excluent d'ailleurs pas toujours.
De cette qualification dépend l'existence même de votre indemnisation. C'est là que se joue le dossier.
Ce que nous chiffrons
Reprise en sous-œuvre ou micropieux lorsque la stabilité l'exige, réparation des maçonneries et des finitions, remise en état des réseaux enterrés endommagés, et suivi après travaux. Nous évaluons aussi la perte de valeur lorsque le désordre est structurel.
Des clients pris en main
Face à un refus de couverture, le sinistré n'a pas à mener seul la discussion technique avec son assureur : c'est le rôle de son expert.
Le cadre légal : nos articles
La couverture des sinistres liés à la sécheresse a fait l'objet d'une loi et d'un contentieux, que nous avons suivis dans deux articles :
- Loi sécheresse : Assuralia recalée par la Cour constitutionnelle (article du 18 juin 2022)
- Catastrophes naturelles : la couverture des sinistres liés à la sécheresse (article du 22 juin 2023)
Voyez aussi : contre-expertise incendie, prix d'une expertise.
Questions fréquentes
L'assurance invoque un défaut de construction. Est-ce recevable ?
C'est l'argument le plus fréquent, et il n'est pas recevable sans démonstration. Distinguer le retrait-gonflement des argiles d'un vice de conception suppose d'examiner les fondations, la nature du sol et la chronologie des désordres. Une appréciation visuelle ne suffit pas.
Mes fissures sont anciennes. Puis-je encore agir ?
Souvent oui, car ce qui compte est l'aggravation liée à un épisode de sécheresse déterminé. Le suivi de l'ouverture des fissures dans le temps devient alors l'élément central du dossier.
Pouvez-vous forcer mon assureur à couvrir mon sinistre sécheresse ?
Nous pouvons vous aider à objectiver la situation, c'est-à-dire vous éclairer quant à la cause de votre sinistre. Si celui-ci n'est pas en rapport avec une autre cause manifeste, nous pouvons vous assister dans cette recherche de cause afin, le cas échéant, de forcer votre compagnie d'assurance à couvrir les dommages liés à un sinistre couvert par les garanties de votre police d'assurance incendie, à l'aide d'arguments techniques. Expertises EAB est le « bras technique » des assurés face à leur assureur.
Combien coûte une expertise ?
Expertises EAB travaille sur la base d'un barème d'honoraires, détaillé sur notre page consacrée au prix d'une expertise.