Après un vol, le préjudice est double : la perte des biens, et la difficulté de prouver ce qui a disparu. C'est cette seconde partie qui décide de votre indemnisation.
Expertise vol : une des spécialités d'EAB
Les vols représentent chaque année de nombreux dossiers ouverts auprès des compagnies d'assurance, en Belgique et au Grand-Duché de Luxembourg.
Expertises EAB intervient en faveur des sinistrés afin d'estimer la valeur des objets volés. Nous structurons les états des pertes et les présentons aux experts de compagnie, afin de défendre les assurés sur la base des garanties figurant dans leurs polices d'assurance.
Un sinistre vol, ou un cambriolage, entraîne de désagréables conséquences émotionnelles. Outre la perte d'objets précieux et la violation de votre vie privée, le vol entraîne de nombreuses démarches auprès de la police, de votre courtier d'assurance, de votre compagnie d'assurance, etc.
Un expert d'assurance est habituellement mandaté afin de faire la lumière sur les circonstances et l'ampleur du sinistre. Sa mission consiste également à recevoir la réclamation de l'assuré, afin de la sanctionner sur la base de son expertise et de la portée des garanties de votre police d'assurance incendie.
À l'instar de la contre-expertise incendie, Expertises EAB prend la défense des sinistrés face aux experts d'assurance :
- nous analysons la portée des garanties des contrats d'assurance, et les interprétons au besoin ;
- nous inventorions et chiffrons les pertes, et négocions la hauteur des indemnités dans l'intérêt de nos clients.
Faites toujours appel à nous avant tout contact avec l'expert de l'assurance.
Un vol ? Comment se déroule l'expertise
- Contactez un expert : votre sinistre, en quelques mots (localité, courtier, importance…).
- Relevés d'expertise : réunion avec votre expert EAB, inventaire et analyse du sinistre.
- Expertise contradictoire : présentation de la réclamation, et discussion entre experts.
Reconstituer et justifier
Notre travail consiste à établir la liste des biens volés, leur nature exacte et leur valeur au jour du sinistre. Pour les bijoux, les montres, l'argenterie, les œuvres et les collections, cette évaluation s'appuie sur des références de marché, l'état des pièces et, lorsque c'est nécessaire, l'avis d'un spécialiste du domaine concerné.
Afin de pratiquer l'expertise des dommages, nous établissons un état des pertes. En matière de bijoux, nous travaillons souvent sur la base de photos ou de certificats originaux afin d'étayer nos réclamations.
Domaines d'expertise
- Pierres : estimation de la valeur à neuf et de la valeur de remplacement des pierres de taille.
- Bijoux : estimation des valeurs fines, en remplacement et à neuf, des bijoux.
- Mobilier d'art : estimation fine de la valeur de remplacement.
- Œuvres d'art : estimation de la valeur des œuvres d'art.
- Montres : évaluation de la valeur à neuf et de la valeur de remplacement des montres de collection.
- Armes : estimation des armes à feu de collection, de chasse et de sport.
- Vêtements : estimation des valeurs de remplacement des textiles.
Les plafonds, pièges les plus courants
La garantie vol est presque toujours assortie de limitations : plafond global, sous-plafond pour les objets de valeur, exigence de coffre au-delà d'un certain montant, limite par objet, plafond spécifique pour les espèces.
Ces clauses ne se découvrent pas au moment du sinistre : elles se vérifient avant, et se discutent ensuite. Nous analysons votre police en détail, car un même vol peut être indemnisé très différemment selon la lecture qui en est faite.
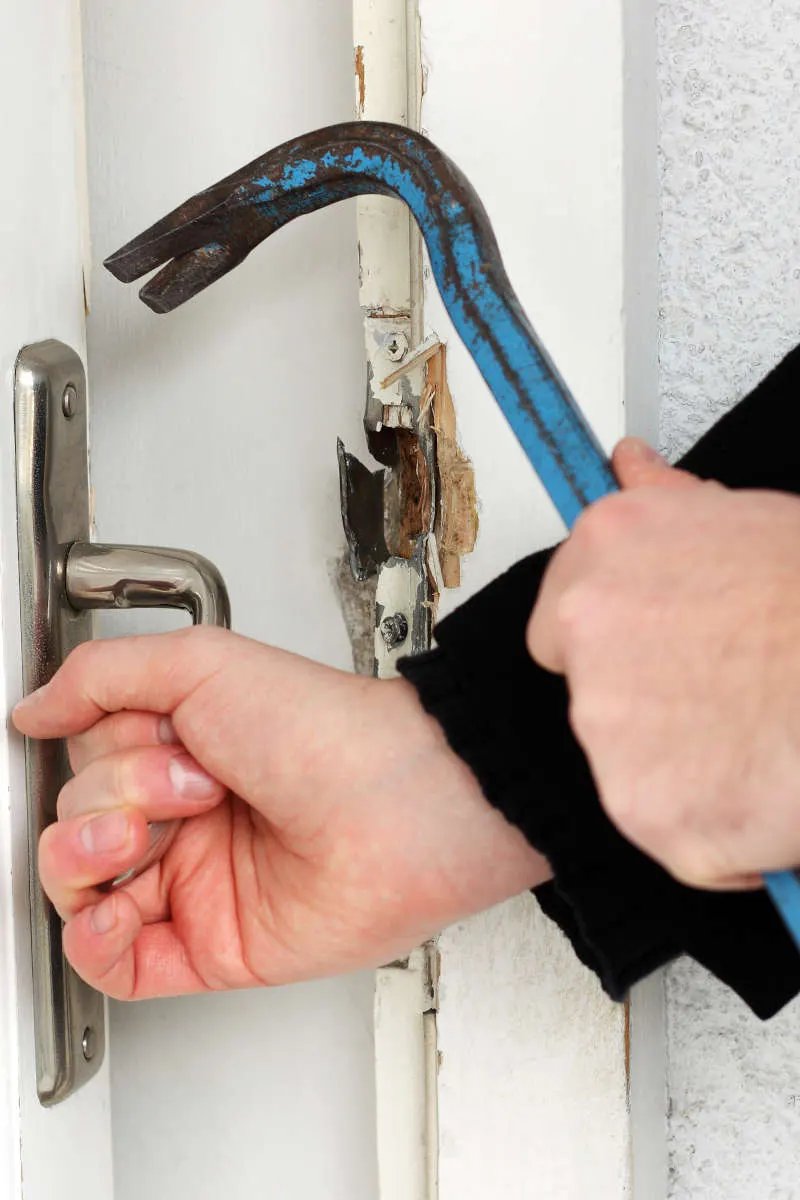
Les dommages liés à l'effraction
Portes forcées, châssis endommagés, vitrages brisés, serrures à remplacer, alarme à remettre en service, et parfois vandalisme. Ces postes relèvent généralement d'autres garanties de votre contrat et sont fréquemment omis de la déclaration.
Quelques conseils avant l'expertise
Les sinistres liés au vol et au cambriolage sont spécifiques. Voici quelques conseils préalables à la prise en charge de votre sinistre.
Des preuves tangibles
Pour étayer un dossier, il est important de fournir autant d'éléments objectifs que possible. Avez-vous des photos des objets disparus ? Des factures d'achat ? Des certificats de propriété ? Les boîtes originales vides ?
Le contrat d'assurance incendie (et vol) est avant tout un contrat de bonne foi. Malgré cela, les experts des compagnies d'assurance adoptent souvent une attitude très « prudente » à l'égard des sinistres vol : ils tentent de détecter les fraudes. Une attitude franche et des éléments de preuve sont importants pour confirmer la bonne foi du sinistré.
Une déclaration à la police
À la suite d'un cambriolage, il est important de déposer une déclaration à la police. Soyez le plus clair possible quant aux circonstances (date, heure, disposition des lieux à l'aide de photos) et mentionnez que vous remettrez l'inventaire des objets dérobés ultérieurement, afin d'éviter toute discordance entre la réclamation de votre expert et cet inventaire.
Les dégradations immobilières
Si vous êtes locataire, avertissez au plus tôt le propriétaire de l'immeuble, afin qu'il sécurise le bâtiment et effectue sa propre déclaration de sinistre auprès de son assureur.
Nous pouvons chiffrer les dommages matériels au bâtiment ; mais comme ce sont souvent des dommages limités, un devis sérieux est souvent préférable.
Anticiper les opérations d'expertise
Avant la visite de votre expert EAB, pensez à établir une première liste de vos objets volés. Cette liste sera le point de départ de notre travail d'évaluation et de relevé.
Veillez à préparer un maximum d'éléments justificatifs : factures ou preuves de paiement, photos (bijoux portés, meubles d'art), certificats, boîtes vides, etc.
Voyez aussi : vol avec effraction et expertise, contre-expertise incendie.
Questions fréquentes
Je n'ai ni facture ni photo des bijoux volés. Puis-je être indemnisé ?
Oui, la preuve de possession n'est pas limitée aux factures. Photos de famille, témoignages, estimations antérieures, actes de succession, expertises de bijoutier, relevés bancaires : un faisceau d'éléments cohérent est recevable. Encore faut-il le constituer méthodiquement.
L'assurance invoque un défaut de protection. Que faire ?
Beaucoup de contrats imposent des mesures de prévention — alarme, serrures, coffre pour les valeurs. Leur portée est souvent surinterprétée au moment du sinistre. Nous examinons ce que le contrat exige réellement et ce qui a été effectivement constaté.