Bruxelles, Wallonie, Flandre - explications claires et mises à jour 2025
Qu’en est-il de l’obligation d’assurance incendie du locataire en Belgique en 2025 ?
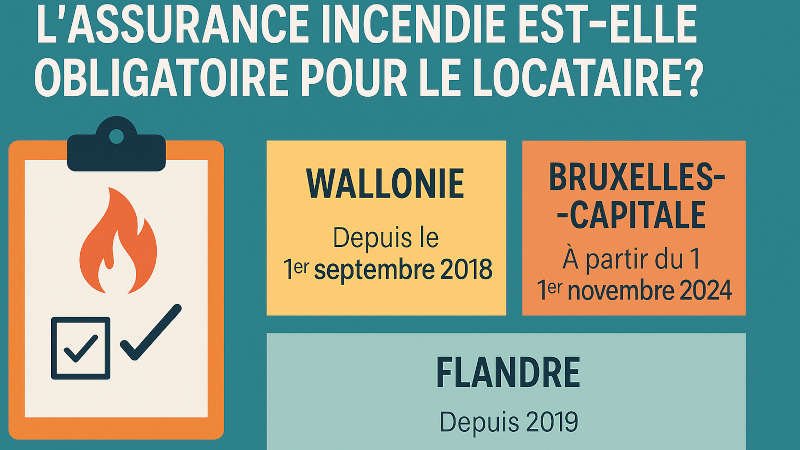
En Belgique, de nombreux locataires se demandent encore s’ils doivent obligatoirement souscrire une assurance incendie. Les règles ont évolué : ce qui relevait autrefois d’une simple clause du bail est désormais encadré par la loi dans chaque Région. Depuis quelques années, la souscription d’une assurance incendie est devenue une obligation légale pour la plupart des locataires, en Wallonie comme à Bruxelles. Cet article fait le point sur la situation région par région, et vous explique pourquoi cette assurance reste essentielle… même lorsqu’elle n’est pas encore imposée.
En Wallonie : une obligation depuis 2018
Depuis le 1er septembre 2018, le décret wallon sur le bail d’habitation rend obligatoire pour tout locataire la souscription d’une assurance couvrant :
- sa responsabilité locative (incendie, explosion, dégâts des eaux) ;
- et, s’il le souhaite, ses biens mobiliers personnels.
Le bailleur peut exiger chaque année une preuve de paiement de la prime. En cas de sinistre, l’assurance du locataire indemnise le propriétaire pour les dégâts causés à l’immeuble loué.
A Bruxelles : une obligation entrée en vigueur en 2024
Le 1er novembre 2024, la Région de Bruxelles-Capitale a introduit à son tour cette obligation. Désormais, tout locataire d’un logement bruxellois doit :
- souscrire avant d’entrer dans les lieux une assurance incendie couvrant au minimum sa responsabilité vis-à-vis du bailleur ;
- et remettre une preuve au propriétaire.
Cette assurance doit inclure au moins la garantie incendie et dégâts des eaux. L’objectif : mettre fin aux litiges fréquents entre locataires et bailleurs après un sinistre.
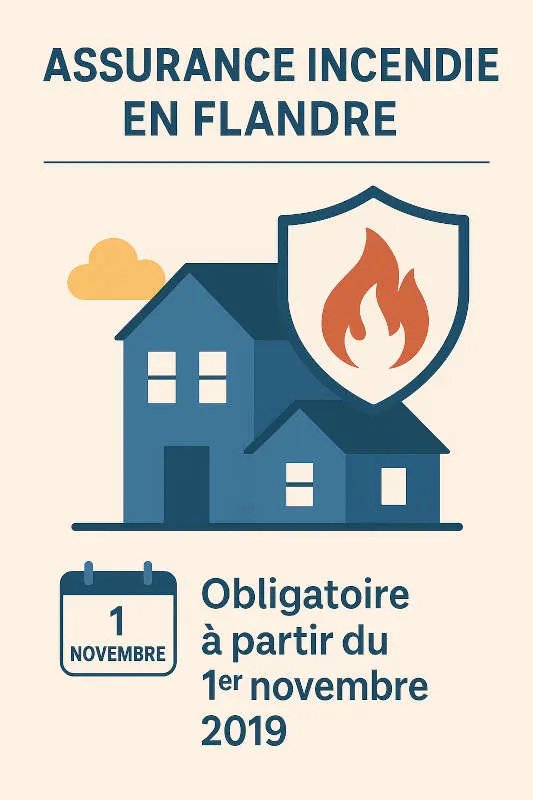
En Flandre : un cadre similaire depuis 2019
Depuis janvier 2019, le Woninghuurdecreet impose aussi cette couverture au locataire. Le contenu est équivalent : responsabilité locative obligatoire, assurance du propriétaire pour le bâtiment.
Pourquoi cette assurance est-elle indispensable ?
Même sans obligation légale, un locataire resteresponsable des dommages qu’il cause au logement (art. 1732 du Code civil). Un incendie accidentel peut donc coûter plusieurs dizaines de milliers d’euros. L’assurance incendie protège aussi vos effets personnels et votre responsabilité envers les voisins.
Et si mon bail est plus ancien ?
Si votre bail a été conclu avant ces dates, l’obligation légale ne s’applique pas rétroactivement. Cependant, la plupart des baux contiennent une clause contractuelle obligeant le locataire à s’assurer. Dans ce cas, le non-respect du contrat peut justifier la résiliation du bail ou une retenue sur la garantie locative après sinistre.
Questions fréquentes sur l’assurance incendie locataire
Quelle différence entre l’assurance incendie du propriétaire et celle du locataire ?
L’assurance du propriétaire couvre le bâtiment et ses éléments fixes, tandis que celle du locataire couvre sa responsabilité locative et éventuellement son contenu mobilier. En cas de sinistre, les deux assurances peuvent intervenir, mais sur des volets distincts.
Que se passe-t-il si le locataire cause un incendie sans être assuré ?
Il devra rembourser personnellement les dégâts causés à l’immeuble, aux voisins et au mobilier, souvent pour des montants très élevés. Sans assurance, aucune compagnie ne prendra ces frais en charge, et le propriétaire pourra intenter une action en justice.
Le propriétaire peut-il imposer une assurance spécifique au locataire ?
Oui. Le bailleur peut exiger que le locataire choisisse une compagnie reconnue et remette chaque année une attestation d’assurance. Certains propriétaires préfèrent d’ailleurs souscrire eux-mêmes une assurance globale et répercuter la prime sur le loyer.
L’assurance incendie du locataire couvre-t-elle les dégâts des eaux ?
Oui, dans la plupart des contrats récents. La couverture inclut généralement incendie, explosion, fumée, foudre et dégâts des eaux. Il est toutefois recommandé de vérifier les exclusions (infiltrations lentes, débordements de baignoire, etc.).
Le locataire doit-il aussi assurer son mobilier ?
C’est facultatif mais vivement conseillé. L’assurance “contenu” permet d’être indemnisé pour les meubles, vêtements, appareils électroménagers détruits ou endommagés, ce qui n’est pas couvert par la simple responsabilité locative.
Qu’est-ce que la clause d'abandon de recours ?
C’est une clause du bail où le propriétaire et le locataire renoncent à se réclamer mutuellement des indemnités en cas de sinistre. Elle n’exonère pas le locataire de s’assurer, mais elle simplifie le règlement entre assurances respectives.
Que doit contenir la preuve d’assurance remise au propriétaire ?
Une attestation d’assurance incendie indiquant le nom du locataire, l’adresse du bien loué, les garanties couvertes et la période de validité. Le propriétaire peut en exiger une nouvelle chaque année.
L’assurance du locataire couvre-t-elle les dommages causés aux voisins ?
Oui. La plupart des contrats incluent la responsabilité envers les tiers : si un incendie dans votre logement endommage celui du voisin, votre assurance indemnisera aussi ses pertes.
Que faire en cas de désaccord avec l’expert mandaté par l’assurance ?
Le locataire ou le propriétaire peut mandater un contre-expert indépendant, tel que Expertises EAB, pour vérifier l’évaluation, chiffrer les pertes réelles et défendre ses intérêts dans le cadre d’un règlement de sinistre contradictoire.
Comment choisir une bonne assurance incendie locataire ?
Comparez les offres selon les critères suivants :
- les garanties incluses (incendie, eau, bris de vitre, vol…) ;
- le montant de la franchise ;
- les plafonds d’indemnisation ;
- la qualité du service sinistre.
Attention : une police d’assurance trop bon marché peut exclure des cas fréquents (fuites lentes, feux électriques…) et limiter la portée de certaines garanties.
EAB, l’expert des sinistrés
En cas d’incendie, de dégât des eaux ou d’explosion, la compagnie d’assurance mandate son propre expert afin de contrôler les circonstances de votre sinistre ainsi que votre réclamation.
Dans le but de défendre vos intérêts, vous avez le droit de mandater un contre-expert indépendant, tel que Expertises EAB, afin de :
- supporter la charge technique de votre sinistre ;
- établir un état des pertes complet, précis et chiffré ;
- vous défendre sur base de chaque garantie de votre police d’assurance ;
- négocier une indemnisation équitable.
Même un locataire sinistré peut (et doit) bénéficier de ce droit.
Quelles sont les conséquences légales en cas d’absence d’assurance incendie ?
Ne pas souscrire d’assurance incendie alors qu’elle est légalement obligatoire (et contractuellement prévue dans le bail) expose le locataire à plusieurs risques importants :
Violation du bail et possibilité de résiliation
Le bailleur peut invoquer le non-respect des obligations contractuelles pour résilier le bail ou refuser la reconduction. Dans les Régions où l’assurance est imposée par la loi (Wallonie, Bruxelles, Flandre), cette absence peut aussi être considérée comme une violation légale du bail.
Responsabilité financière totale en cas de sinistre
En cas d’incendie, d’explosion ou de dégâts des eaux, le locataire répond personnellement des dommages causés au bâtiment, à ses biens propres et à ceux de tiers (voisins, copropriétaires). Sans assurance, ces montants — parfois de plusieurs centaines de milliers d’euros — doivent être remboursés sur ses fonds propres.
Action en justice du bailleur ou des voisins
Le propriétaire ou les voisins sinistrés peuvent introduire une action en responsabilité civile (fondée sur l’article 1732 du Code civil), voire réclamer des dommages et intérêts. Le locataire non assuré ne bénéficie alors d’aucune protection juridique ou défense prise en charge par une compagnie.
Perte de la protection locative
En Wallonie et à Bruxelles, la législation sur les baux d’habitation exige la preuve d’assurance comme condition du bail. Le refus de s’assurer peut donc entraîner la nullité du bail ou son non-enregistrement, avec des effets sur la durée et la validité juridique du contrat.
En résumé : ne pas s’assurer, c’est s’exposer à un risque financier et juridique majeur. L’assurance incendie n’est pas seulement une formalité administrative : c’est un gage de responsabilité et de sécurité pour le locataire, le propriétaire et les tiers.
Conclusion : le locataire doit s’assurer contre l’incendie en Belgique
En définitive, effectivement, l’assurance incendie est désormais obligatoire pour l’ensemble des locataires en Belgique :
- —
- —
- depuis 2018 en Wallonie ;
- depuis 2024 à Bruxelles ;
- et depuis 2019 en Flandre.
- —
Cette protection n’est pas une simple exigeance administrative : c’est avant tout une sécurité financière essentielle pour éviter des conséquences lourdes après un sinistre.
Leader belge de l’expertise pour le compte des sinistrés
Expertises EAB est l’expert des sinistrés. Nous prenons la défense des assurés sinistrés face aux compagnies d’assurance en Belgique et au Luxembourg.
Foudre et assurance habitation en Belgique : que faire après un sinistre ?
Chaque année en Belgique, des centaines d’habitations subissent des dommages causés par la foudre. Contrairement à une idée reçue, la foudre ne frappe pas uniquement les bâtiments les plus hauts. L’environnement immédiat, la configuration du terrain, les matériaux de...
Expert, devis, réparation : la confusion qui peut vous coûter cher après un sinistre
Pourquoi l’expert en assurance n’est pas l’homme de l’art de la réparation — et pourquoi cette distinction est essentielle pour votre indemnisation Après un sinistre important — incendie, dégât des eaux, tempête — une question revient très fréquemment chez les assurés...
Indice ABEX en baisse : ma prime incendie doit-elle diminuer ? L’analyse EAB
L’annonce est passée presque inaperçue, noyée dans la routine trimestrielle de l’ABEX : au 1ᵉʳ janvier 2026, l’indice de référence du secteur de la construction passera de 1057 à 1056. Une baisse d’un seul point… certes. Mais un événement devenu extrêmement rare : la...
L’assurance incendie est-elle obligatoire pour le locataire en Belgique ?
Qu'en est-il de l'obligation d'assurance incendie du locataire en Belgique en 2025 ? En Belgique, de nombreux locataires se demandent encore s’ils doivent obligatoirement souscrire une assurance incendie.Les règles ont évolué : ce qui relevait autrefois d’une simple...
Incendie et responsable non assuré : que faire ?
Comprendre la responsabilité en cas d'incendie sans assurance. Lorsqu’un incendie se déclare, la question de la responsabilité est souvent plus délicate à trancher que celle de l’origine du feu.Un simple geste d’inattention, une installation défectueuse ou un outil...
Sinistre et vétusté : comment éviter de perdre des milliers d’euros ?
Qu'est-ce que la vétusté, vraiment ? La vétusté est un terme fréquemment utilisé dans le monde de l’assurance, mais rarement expliqué en profondeur. Elle désigne la perte de valeur d’un bien due au temps qui passe, à l’usure normale ou à l’obsolescence technologique....
Inondation soudaine dans une maison : que faire si la cause n’est pas identifiée ?
Imaginez : vous venez d’emménager dans une maison neuve, et soudain, sans signe avant-coureur, des torrents d’eau jaillissent dans votre habitation. Le rez-de-chaussée se retrouve envahi, la structure menacée, vos biens submergés. Ni la commune, ni les pompiers, ni...
Expertise après incendie : pourquoi faire appel à un expert d’assuré ?
Incendie domestique ou professionnel : pourquoi faire appel à un expert d’assuré dès le départ ? Lorsqu’un incendie ravage une habitation ou un bâtiment professionnel, les conséquences peuvent être dramatiques. Dégâts matériels, perte de souvenirs, relogement en...
Expertise incendie avec décès : quand l’expertise côtoie le deuil
L'incendie mortel : une onde de choc humaine Un incendie avec décès est toujours un sinistre très singulier. Lorsqu’un feu détruit un bâtiment, les dégâts sont visibles, quantifiables, indemnisables. Mais quand il emporte une vie humaine, c’est une authentique...